
RBA 說多數借款人撐得住,代表你也安全嗎?


澳洲儲備銀行 RBA 在 2026 年 10 月的《金融穩定報告》中指出,多數有房貸的澳洲家庭仍有能力償還債務,但仍存在部分壓力族群。這是整體金融系統的結果,不是你的個人現金流測試。
RBA 估計,約 2% 的浮動利率自住房借款人出現 cash-flow shortfall|現金流缺口,也就是收入不足以支付既定房貸月供與必要開支。因此,即使整體看似穩定,個別家庭仍可能不在「多數」之中。
RBA 的結論能說明甚麼?

報告用來評估整個金融系統的風險,不能替你計算實際月供、生活費、其他債務及每月剩餘緩衝。即使房貸餘額相同,兩個家庭也可能因收入、開支與負擔不同而有完全不同的結果。
真正要問的,不是平均家庭能否撐住,而是你的稅後收入在付完房貸、基本生活費及其他固定負擔後,還剩下多少。
算出緩衝,再測試兩種衝擊
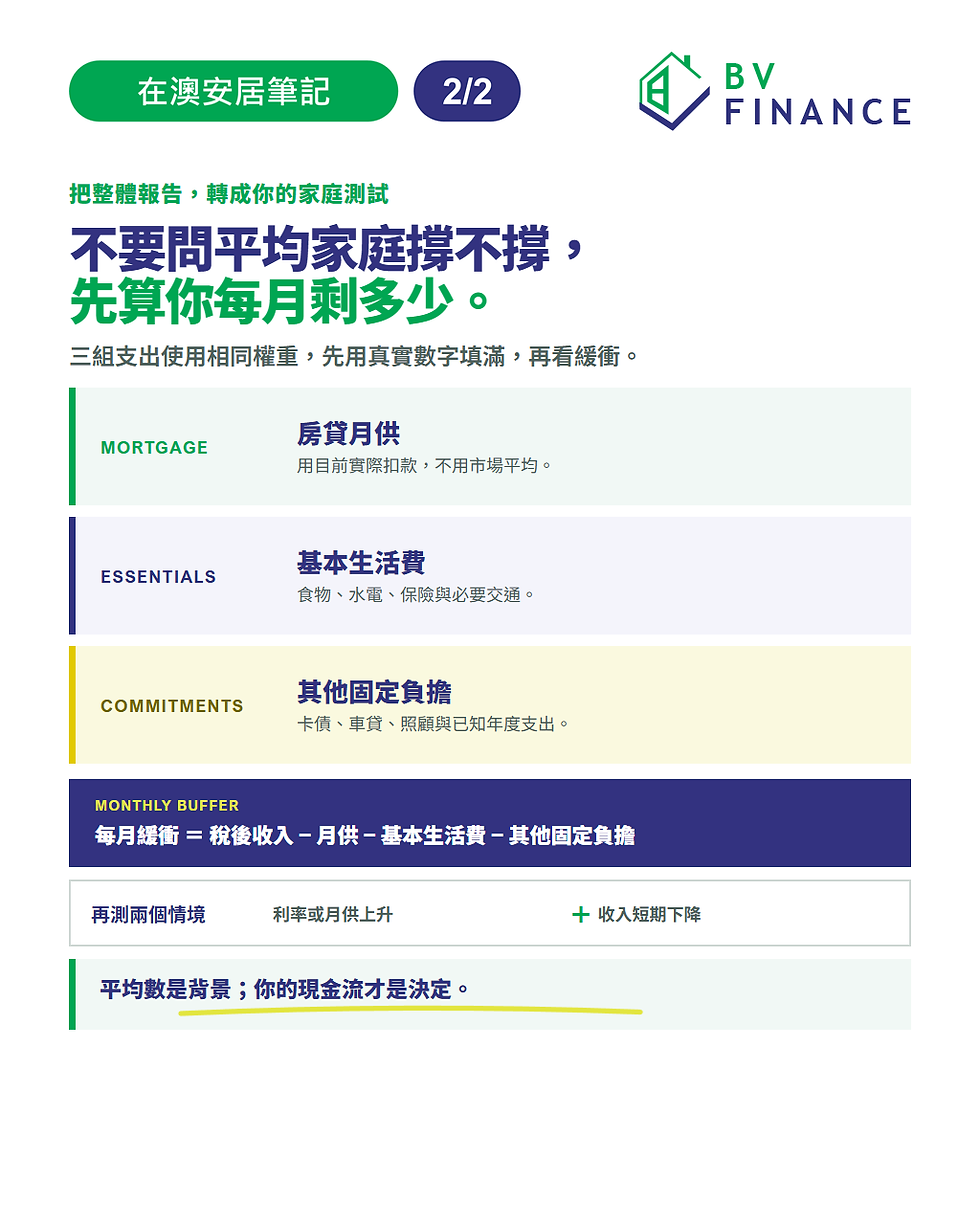
先以每月稅後收入,扣除既定房貸月供、核心生活開支,以及車貸、信用卡與固定帳單等其他負擔;剩下的金額就是 monthly cash-flow buffer|每月現金流緩衝。
再測試至少兩種實際情境:利率或月供上升,以及收入暫時下降。若緩衝很快消失,應在壓力變得急迫前,檢查非必要支出、緊急備用金、還款結構及可行貸款選項。
平均數是背景,不是你的答案
BV Finance 可按你的實際收入、負債、生活費與貸方標準,協助檢視符合資格的房貸結構及月供。核准、利率及適合與否仍由貸方與個別評估決定。
資料來源與實用工具
General information only. This is not financial advice. Loan options and eligibility depend on your personal income, liabilities, assets and lender assessment criteria.


留言